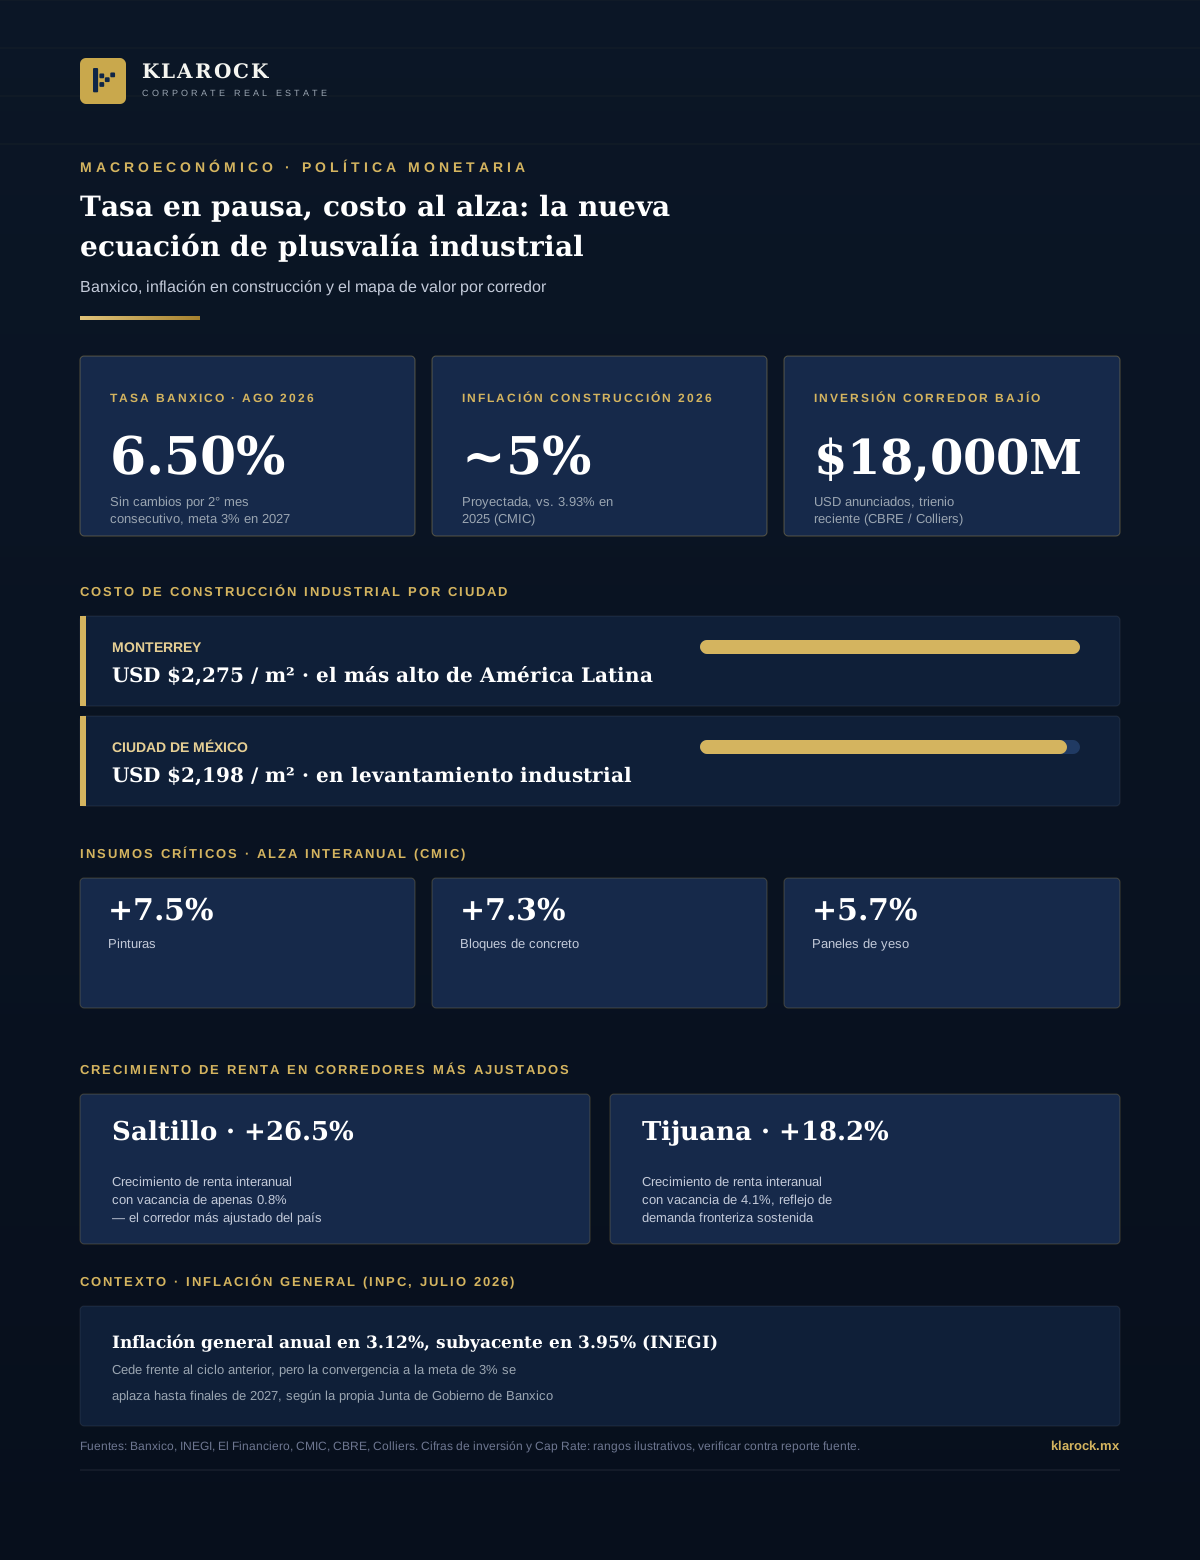
El 6 de agosto de 2026, la Junta de Gobierno de Banco de México decidió, por unanimidad y por segunda ocasión consecutiva, mantener el objetivo para la tasa de interés interbancaria a un día en 6.50%. La decisión prolonga la pausa iniciada tras el recorte de mayo y pospone hasta finales de 2027 la expectativa de que la inflación converja a la meta de 3%. Para el inversionista institucional, la lectura inmediata —certeza de financiamiento— es solo la mitad de la historia: mientras la tasa se congela, el costo de levantar inventario nuevo sigue subiendo, y esa asimetría es la que está redefiniendo el mapa de plusvalía industrial y corporativa del país.
1. Política Monetaria: Certeza sin Alivio Total
- —Pausa prolongada: Banxico sostuvo la tasa en 6.50% en su anuncio del 6 de agosto de 2026, sin cambios desde el recorte de mayo (de 6.75% a 6.50%), y anticipa que se mantendrá en ese nivel el resto del año.
- —Inflación general a la baja: el INPC de julio de 2026 (INEGI) ubicó la inflación general anual en 3.12%, con el componente subyacente en 3.95% —una mejora frente a los picos del ciclo anterior, aunque todavía por encima de la meta puntual del banco central.
- —Convergencia aplazada: la propia Junta de Gobierno reconoció que la meta de inflación de 3% no se alcanzará sino hasta finales de 2027, lo que sugiere una tasa de referencia elevada y estable —no a la baja— durante buena parte del horizonte de inversión de mediano plazo.
2. La Otra Inflación: El Costo de Construir
- —México, el más caro de la región: de acuerdo con cobertura de El Financiero (03-ago-2026), México es hoy el país más caro de América Latina para construir, con Monterrey en 2,275 dólares por metro cuadrado y la Ciudad de México en 2,198 dólares por metro cuadrado en el levantamiento de nuevos proyectos industriales.
- —Insumos críticos al alza: según la Cámara Mexicana de la Industria de la Construcción (CMIC), en el último año las pinturas subieron 7.5%, los bloques de concreto 7.3% y los paneles de yeso 5.7% —muy por encima de la inflación general.
- —Presión hacia 2026: especialistas del sector proyectan que la inflación de la construcción se acerque al 5% en 2026, frente al 3.93% registrado a cierre de 2025, impulsada por la reactivación de la producción habitacional y el impacto de los aranceles estadounidenses sobre insumos importados.
3. El Efecto Combinado: Menos Oferta Nueva, Más Presión sobre la Existente
- —La demanda de nearshoring no cede: el corredor del Bajío (Querétaro, Guanajuato, Aguascalientes y San Luis Potosí) concentra más de 18,000 millones de dólares en inversión anunciada durante el trienio reciente, según el seguimiento de CBRE y Colliers.
- —Los corredores más ajustados ya lo reflejan en renta: Saltillo registró un crecimiento de renta de 26.5% interanual con apenas 0.8% de vacancia, y Tijuana creció 18.2% interanual con 4.1% de vacancia —evidencia de que el costo de reposición más alto ya se traslada al mercado de arrendamiento en los submercados más disputados.
- —La absorción confirma demanda estructural: tras un ciclo de moderación —de 5.7 millones de m² de absorción neta nacional en 2022 a 4.4 millones en 2024—, la Ciudad de México cerró 2025 con un récord de 1.6 millones de m² de absorción bruta, señal de que la desaceleración es de ritmo, no de fondo.
4. Lectura para el Inversionista Institucional
La combinación de una tasa de referencia ancla —con certeza de financiamiento hasta bien entrado 2027— y un costo de reposición que crece por encima de la inflación general favorece de forma directa al activo que ya está construido, y al terreno con la ubicación, la infraestructura y los permisos para construir hoy antes de que el costo suba otro punto. En corredores donde el nearshoring sigue absorbiendo espacio a un ritmo que la nueva oferta no logra igualar, esa brecha entre demanda y costo de reposición es, históricamente, el motor más confiable de plusvalía.
En Klarock traducimos estos indicadores macroeconómicos en decisiones de portafolio, con seguimiento puntual de tasa, costo de construcción y plusvalía por corredor para cada decisión de expansión, relocalización o inversión en México.