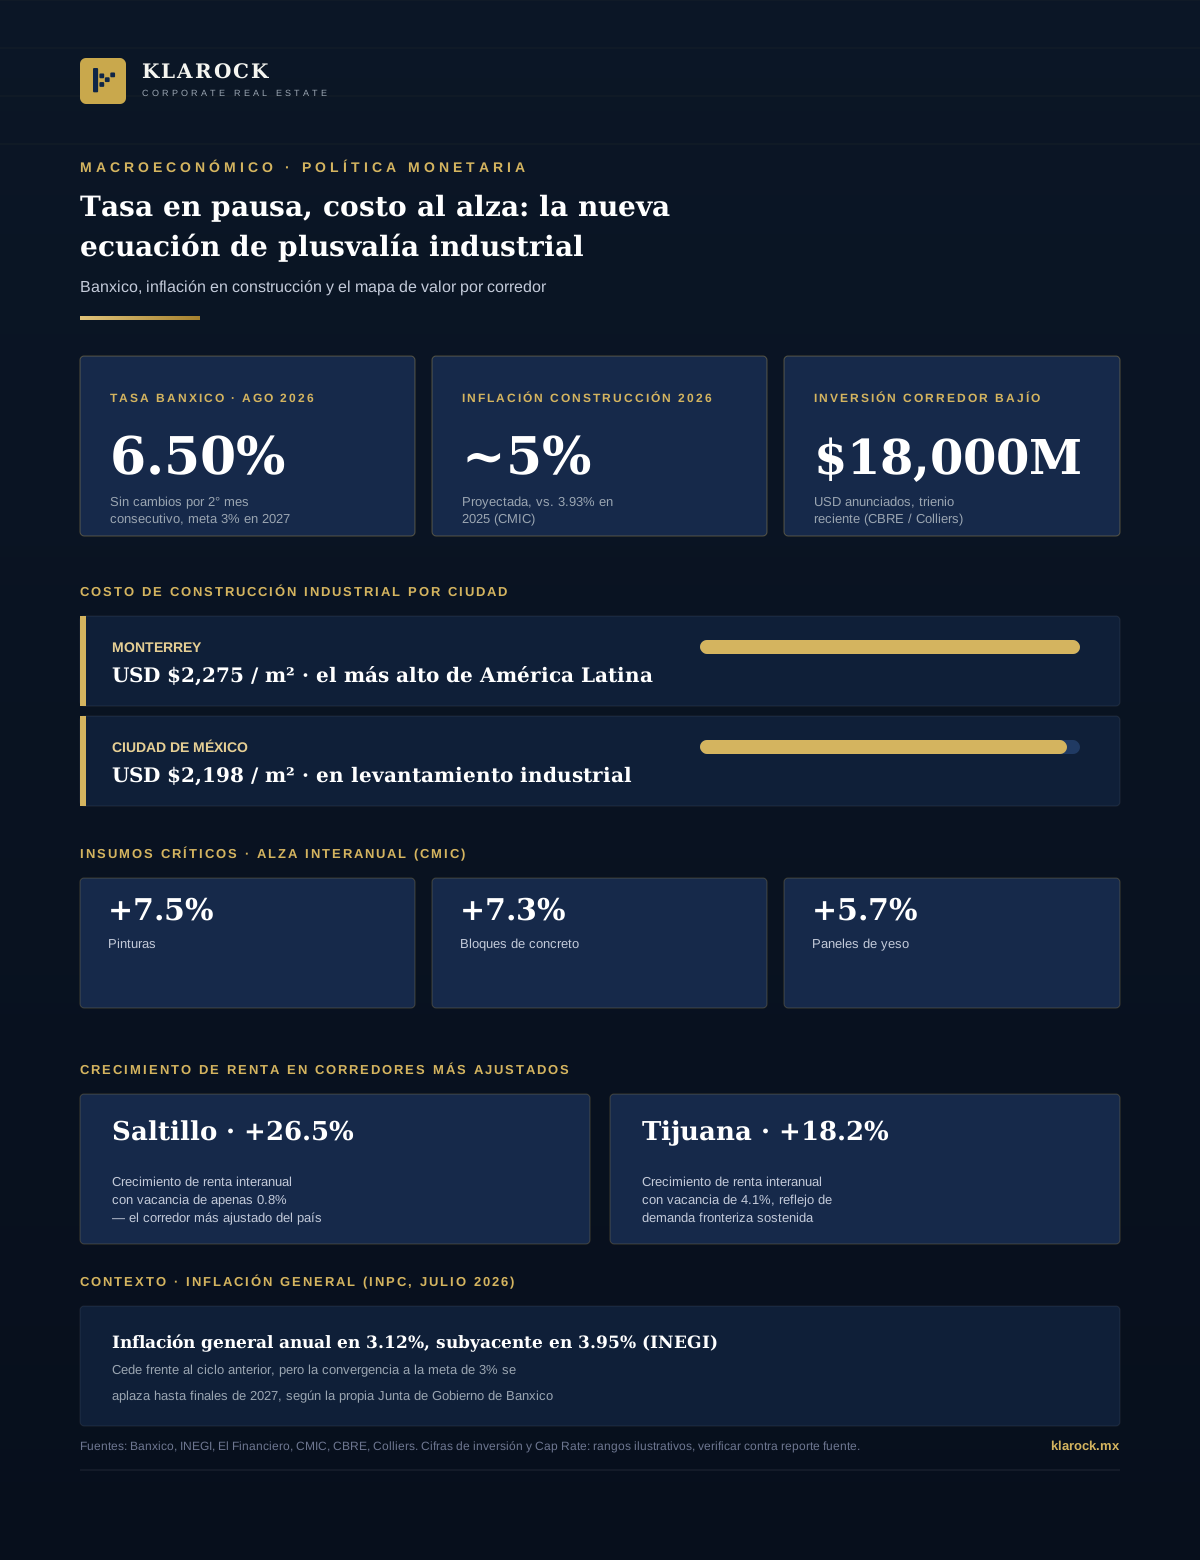
2026年8月6日,墨西哥中央银行(Banxico)董事会一致决定,连续第二次将隔夜银行间利率目标维持在6.50%。此决定延续了5月降息后开启的暂停周期,并将通胀率收敛至3%目标的预期推迟至2027年底。对机构投资者而言,眼前的解读——融资确定性——只是故事的一半:在利率冻结的同时,新建库存的建造成本仍在攀升,而这种不对称正在重塑墨西哥工业与商业地产的增值格局。
1. 货币政策:确定性,但缓解有限
- —暂停周期延续:墨西哥央行在2026年8月6日的公告中将利率维持在6.50%,自5月降息(从6.75%降至6.50%)以来未再调整,并预计今年剩余时间将维持在该水平。
- —总体通胀有所缓解:2026年7月的全国消费者价格指数(INEGI)显示,年度总体通胀率为3.12%,核心通胀率为3.95%——较上一周期高点有所改善,但仍高于央行的目标点位。
- —收敛时间推迟:董事会本身承认,3%的通胀目标要到2027年底才能实现,这意味着在中期投资周期的大部分时间内,基准利率将维持在高位而非下行。
2. 另一种通胀:建造成本
- —墨西哥成为拉美建造成本最高的国家:据《金融家报》(El Financiero,2026年8月3日)报道,墨西哥现已成为拉丁美洲建造成本最高的国家,蒙特雷新建工业项目造价为每平方米2,275美元,墨西哥城为每平方米2,198美元。
- —关键建材价格快速上涨:据墨西哥建筑业商会(CMIC)数据,过去一年内,油漆价格上涨7.5%,混凝土砌块上涨7.3%,石膏板上涨5.7%——远高于总体通胀水平。
- —2026年压力加剧:行业专家预测,2026年建筑业通胀率将逼近5%,高于2025年底的3.93%,主要受住宅生产复苏及美国对进口建材加征关税的影响。
3. 综合效应:新增供应减少,现有存量承压
- —"友岸外包"需求未见放缓:据CBRE和Colliers的跟踪数据,包括克雷塔罗、瓜纳华托、阿瓜斯卡连特斯和圣路易斯波托西在内的巴希奥走廊在近三年内吸引了超过180亿美元的已宣布投资。
- —最紧俏的走廊已在租金上有所体现:萨尔蒂约的租金同比增长26.5%,空置率仅为0.8%;蒂华纳同比增长18.2%,空置率为4.1%——这表明更高的重置成本已经传导至竞争最激烈的细分市场的租赁价格。
- —去化数据印证结构性需求:在经历放缓周期后——全国净去化面积从2022年的570万平方米降至2024年的440万平方米——墨西哥城2025年以创纪录的160万平方米总去化面积收官,表明放缓的是节奏,而非需求本质。
4. 对机构投资者的启示
基准利率保持稳定——融资确定性延续至2027年——与高于总体通胀的重置成本相结合,直接利好已建成的资产,以及拥有区位、基础设施和许可条件、能够在成本进一步上涨前动工的地块。在"友岸外包"需求持续超过新增供应速度的走廊,需求与重置成本之间的这一差距,历来都是资产增值最可靠的驱动力。
Klarock持续跟踪利率、建造成本及各走廊的资产增值情况,将这些宏观经济指标转化为切实的投资组合决策,为您在墨西哥的每一次扩张、迁移或投资决策提供数据支持。