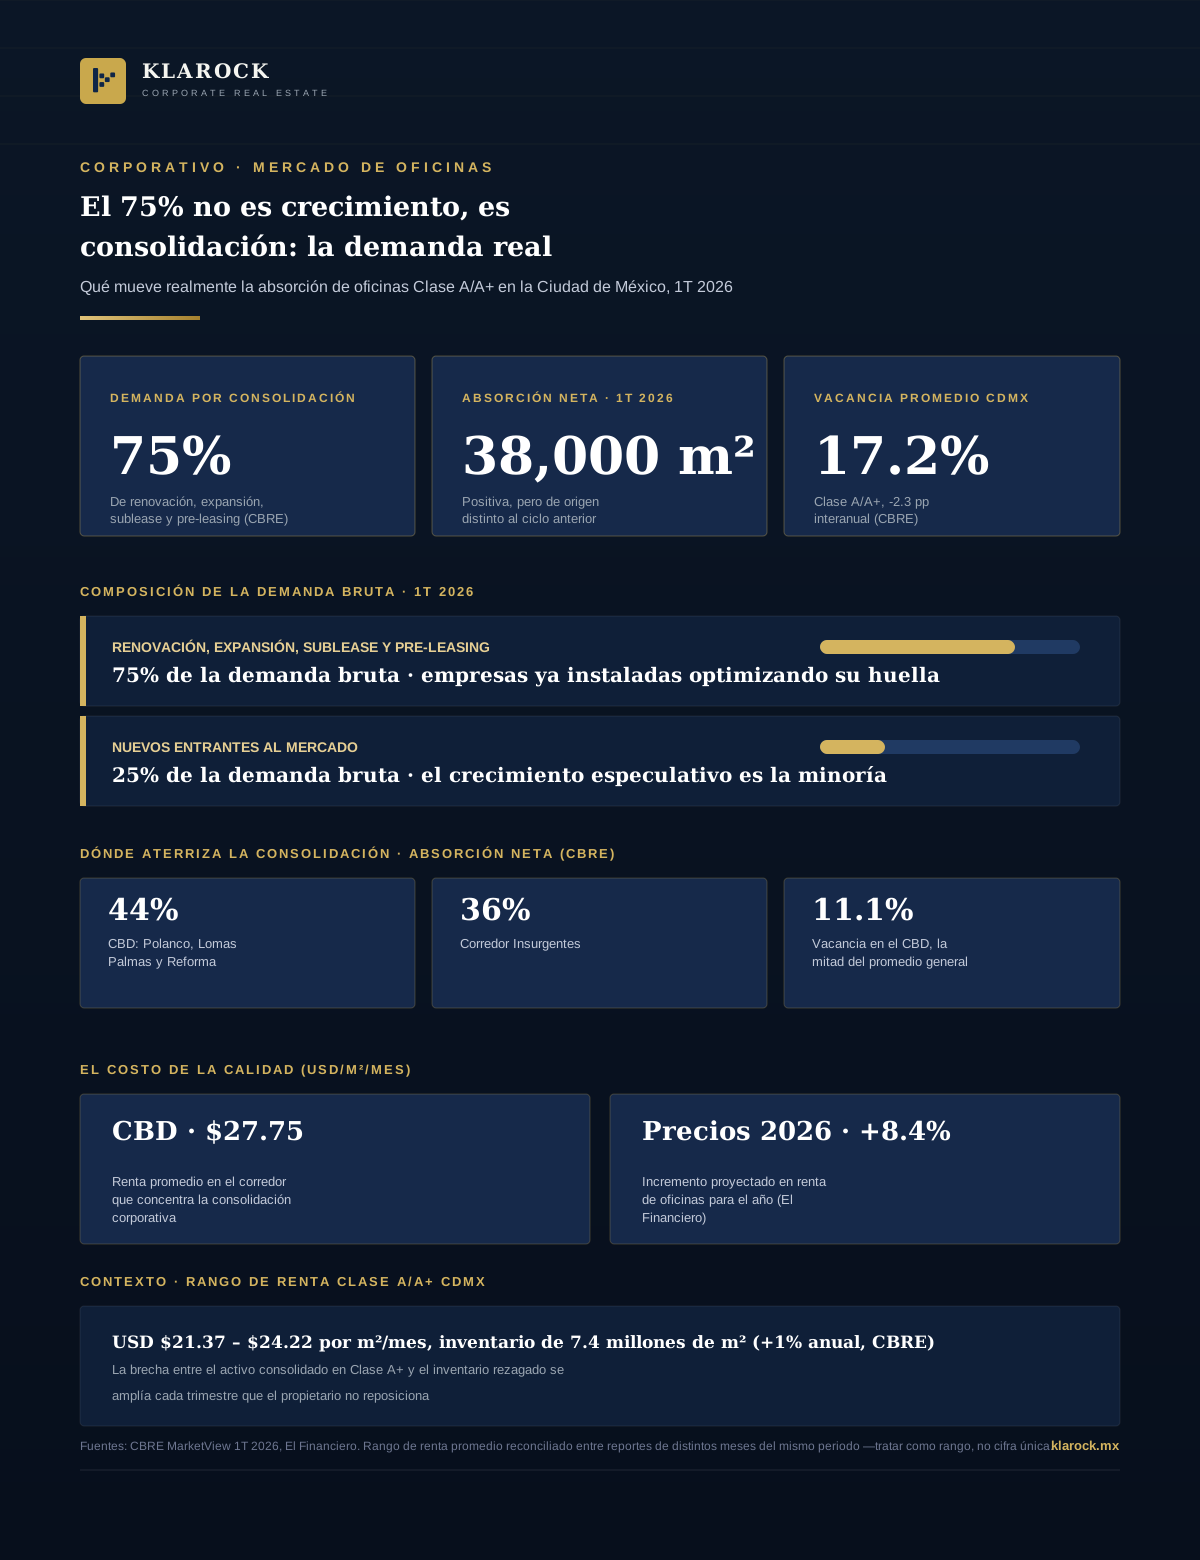
每当写字楼空置率下降,市场叙事就会简化为"市场正在复苏"。从总量看确实如此:据CBRE报告,2026年第一季度墨西哥城甲级/甲级+写字楼空置率为17.2%,同比改善2.3个百分点。但在这一数字之下,隐藏着一个比空置率本身更值得企业地产总监关注的数据:本季度75%的总需求并非来自新入市的公司,而是来自已经在此运营、正在续约、扩租、转租或预租现有空间的公司。
1. 改变市场解读的数据
- —75%的总需求在2026年第一季度来自续约、扩租、转租和预租,据CBRE数据。仅剩25%属于真正的新增需求。
- —增长与重组并非同一回事:续约或扩租的公司本就已在该城市运营。其决策并未带来新的结构性需求——而是反映了企业地产预算向更高品质楼宇的重新配置。
- —转租是一种信号:当转租活动在总需求中占据重要比例时,通常意味着企业正在释放混合办公模式下的过剩面积,而非扩张团队规模。
2. 净吸纳为正,来源却不同
- —本季度净吸纳量为38,000平方米,数值为正,但相对于全市740万平方米的甲级/甲级+写字楼存量而言仍属温和。
- —CBD(Polanco、Lomas Palmas和Reforma)占据了44%的净吸纳量,Insurgentes走廊再占36%——两者合计占全市净需求的80%,综合空置率仅为11.1%,远低于17.2%的全市平均水平。
- —整合需求流向经过认证的高品质资产:选择续约或扩租的企业并非随意选择楼宇,而是集中在核心走廊,进一步加深了甲级+资产与其余存量之间的两极分化。
3. 整合是有代价的
- —CBD平均租金为每平方米每月27.75美元,远高于全市甲级/甲级+写字楼每平方米每月21.37至24.22美元的整体区间。
- —El Financiero预测2026年墨西哥写字楼租金将上涨8.4%——对已经选择为高品质、优地段支付溢价的企业而言,这是额外的压力。
- —面积更小,楼宇更优:与混合办公模式相符的模式是,企业在缩减人均办公面积的同时提升楼宇等级——这使得即便总需求温和,每平方米价格依然保持坚挺。
4. 给机构业主和投资者的启示
如果75%的需求来自已在本市运营、正将地产预算重新配置到更高品质楼宇的企业,那么每位业主真正应该问的问题就不再是"市场需求有多大",而是"我的资产能否承接这部分重新配置的需求"。一栋不符合当前企业标准所要求的认证等级、地段和使用体验的楼宇,无论整体市场如何增长,都将被结构性地排除在这部分需求之外。
Klarock帮助业主评估其写字楼资产组合是否具备承接整合需求的能力——或是否需要在甲级+资产与其余存量之间的价差进一步扩大之前,制定重新定位方案。