← Volver al inicio

Mercado · 2026-09-08

El Costo Oculto de Copiar y Pegar Tesis Inmobiliarias

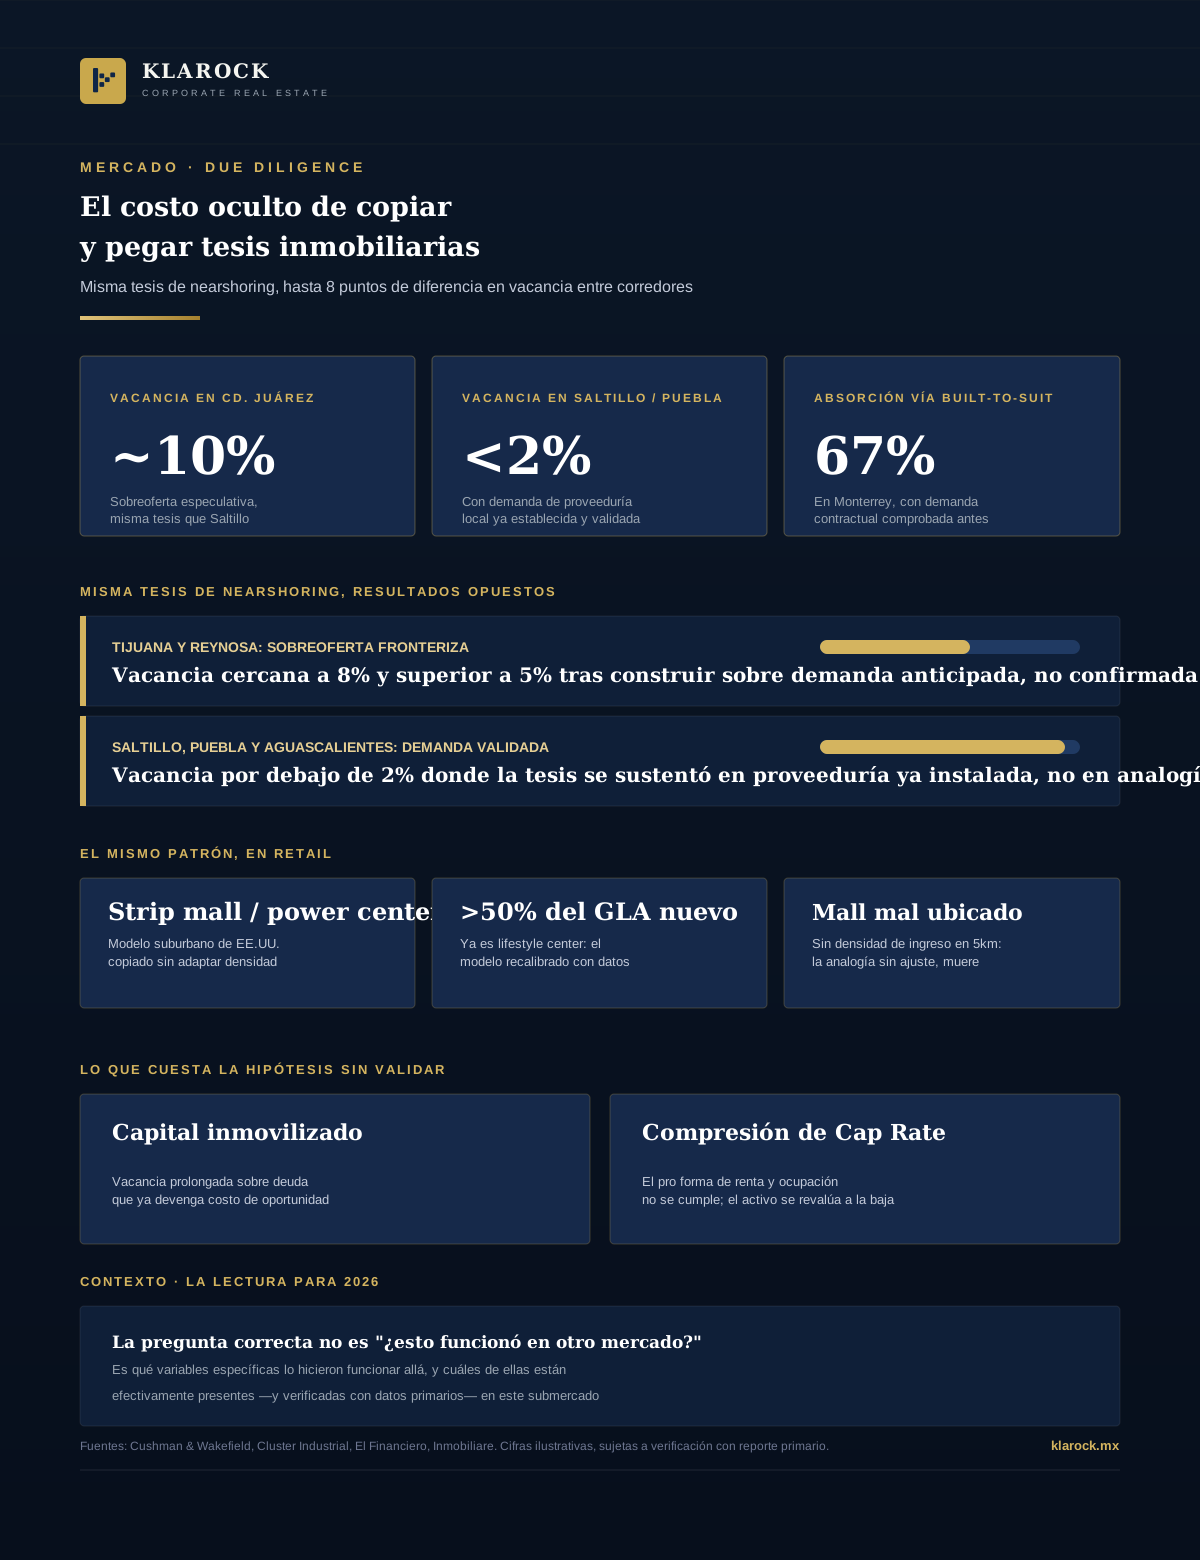
La tesis "esto ya funcionó allá" se aplicó por igual en Saltillo, Puebla, Aguascalientes, Ciudad Juárez, Reynosa y Tijuana. Dos años después la vacancia difiere hasta 8 puntos porcentuales entre esos corredores. La variable que explica la diferencia no fue el nearshoring como fenómeno: fue si el desarrollador validó demanda local antes de construir, o si construyó sobre la analogía.
El Costo Oculto de Copiar y Pegar Tesis Inmobiliarias

Cada ciclo inmobiliario mexicano arrastra la misma frase, repetida en comités de inversión, pitch decks de desarrolladores y mesas de FIBRAs: "esto ya funcionó en [inserte mercado maduro]". Texas, Miami, el Bajío exitoso replicado en el Sureste, el modelo de power center suburbano de Estados Unidos, el mismo LOI de nave clase A+ firmado en Monterrey y calcado en Reynosa. El problema no es la inspiración —es que la analogía se presenta como diligencia. Y entre una hipótesis razonable y una tesis de inversión validada hay un abismo que, en bienes raíces, se mide en millones de dólares de capital inmovilizado.

1. La Falacia de la Transferencia Directa

El desarrollo inmobiliario no es un producto que se exporta; es la intersección de demanda local, marco regulatorio local, infraestructura local y comportamiento del capital local. Un modelo que funcionó "allá" funcionó por una combinación específica de variables —densidad poblacional, ingreso disponible, costo de energía, tenencia de la tierra, apetito crediticio, cultura de consumo— que rara vez se replica completa en un nuevo mercado.

  • —El salto de fe tiene nombre técnico: riesgo de absorción no validado —construir sobre la conclusión de otro mercado sin transferir la validación del supuesto que la sostenía.
  • —El nearshoring 2023-2026 lo hizo visible con una claridad casi de laboratorio: misma tesis macro, aplicada por igual en media docena de corredores, con resultados de vacancia radicalmente distintos.

2. El Caso de Laboratorio: Nearshoring Industrial

  • —Saltillo, Puebla y Aguascalientes operan con vacancia por debajo de 2%, porque la demanda se validó con cadenas de proveeduría automotriz y manufactura ya establecidas —no con la expectativa genérica de "el nearshoring llegará".
  • —Ciudad Juárez alcanza vacancia cercana a 10% y Reynosa supera 5%; Tijuana rondó 8% tras la sobreoferta de 2024, según Cushman & Wakefield. Ahí se construyó especulativamente, anticipando una demanda que no llegó al ritmo esperado.
  • —El propio mercado ya corrige la lección: en Monterrey, los proyectos built-to-suit y con preleasing representaron 67% de la absorción reciente —la mayoría del capital que hoy se despliega exige demanda contractual comprobada antes de construir, no una hipótesis comparable.

3. El Mismo Patrón, en Retail

  • —El strip mall y el power center llegaron a México como calco directo del modelo suburbano estadounidense: zonificación de uso único, dependencia total del automóvil. Funcionaron parcialmente donde la trama urbana se parecía al original.
  • —El mall de clase media mal ubicado, sin densidad de ingreso en un radio de cinco kilómetros, muere; el formato Clase A en zonas de alto poder adquisitivo con mezcla experiencial se revaloriza cada año.
  • —Los lifestyle centers —una adaptación local, no una copia— ya superan la mitad del área bruta rentable nueva que entra al mercado. La tesis importada y recalibrada con datos locales le está ganando a la tesis importada sin ajuste.

4. Lo que Realmente Cuesta la Hipótesis sin Validar

  • —Capital inmovilizado: meses o años de vacancia sobre una inversión que ya devenga deuda y costo de oportunidad.
  • —Compresión de Cap Rate no materializada: el supuesto de renta y ocupación que sustentaba la valuación de salida no se cumple, y el activo se revalúa a la baja frente al pro forma original.
  • —Costo de infraestructura no anticipado: energía, uso de suelo, tenencia de la tierra y tiempos de permisos varían por corredor y no aparecen al comparar solo con el resultado de otro mercado.
  • —Costo reputacional con el capital institucional: el fondo o FIBRA que financió la tesis exige, en la siguiente ronda, la evidencia local que faltó en la primera.

5. Lectura para un Comité de Inversión

La pregunta correcta no es "¿esto funcionó en otro mercado?". Es qué variables específicas hicieron que funcionara allá, y cuáles de esas variables están efectivamente presentes —y verificadas con datos primarios— en este submercado: demanda contractual o pipeline de absorción verificable antes de construir especulativamente, infraestructura crítica confirmada antes de comprometer capital, y comparables del submercado exacto, no del país o "la región", antes de fijar el pro forma de renta.

En Klarock no evaluamos tesis por analogía. Evaluamos cada submercado por sus propios fundamentos —demanda comprobada, infraestructura verificada, comparables locales— antes de que el capital se comprometa.

¿Su tesis de inversión descansa en un mercado comparable?

Escríbanos por DM: tenemos la metodología de validación de demanda local para contrastarla antes de construir.

Contactar a un Socio Director