← Volver al inicio

Corporativo · 2026-09-23

12.3%: La Vacancia de Oficinas en Monterrey Toca su Mínimo Desde 2018

Mientras la conversación sobre nearshoring sigue centrada en naves industriales y parques logísticos, el mercado de oficinas de Monterrey terminó el primer trimestre de 2026 con una vacancia de 12.3% —su nivel más bajo desde 2018— y una absorción bruta que creció 70% interanual. El corredor industrial ya está empujando demanda corporativa, y la oferta no está alcanzando a seguirle el paso.
12.3%: La Vacancia de Oficinas en Monterrey Toca su Mínimo Desde 2018

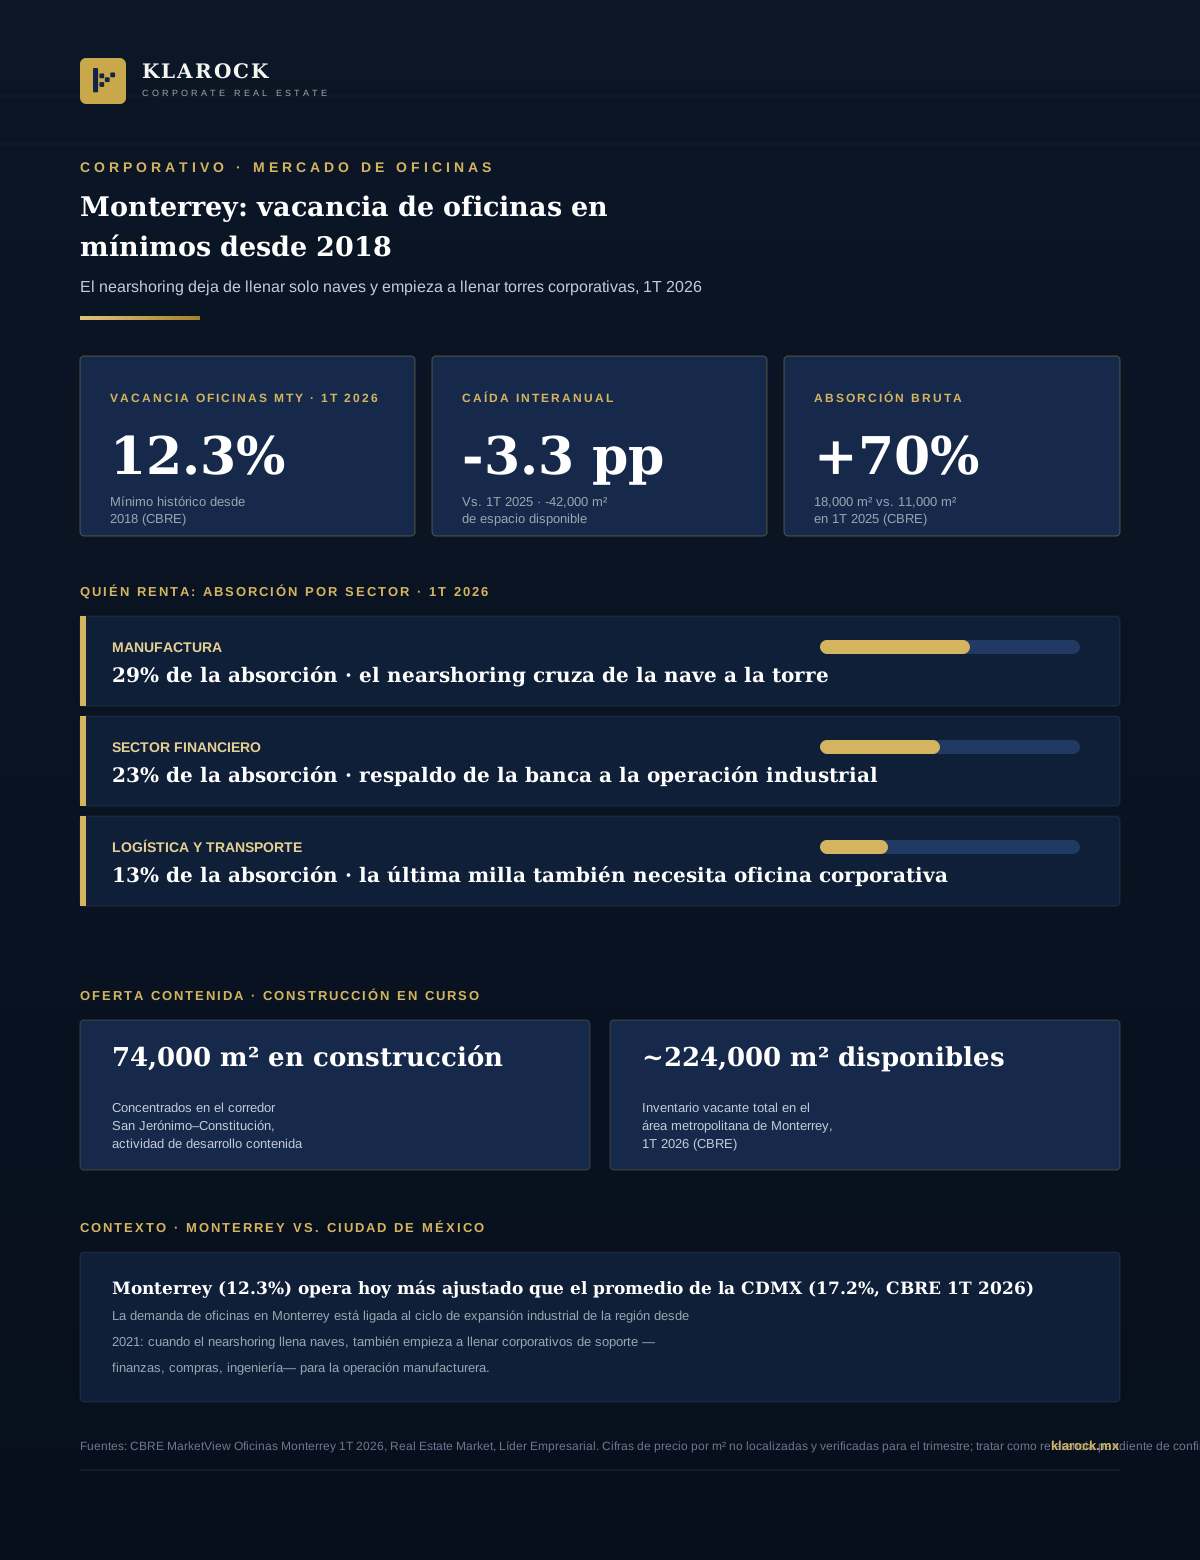
Durante el primer trimestre de 2026, la vacancia de oficinas en el área metropolitana de Monterrey cerró en 12.3%, una reducción de 3.3 puntos porcentuales frente al mismo periodo de 2025 y el nivel más bajo que registra el mercado regional desde 2018, según CBRE. El espacio disponible se redujo en más de 42,000 m² interanuales, hasta ubicarse en alrededor de 224,000 m² vacantes en toda la ciudad. Es una lectura que contrasta con la narrativa habitual del nearshoring —centrada casi siempre en naves y CEDIS— y que apunta a un fenómeno menos discutido: la demanda industrial ya está arrastrando consigo a la demanda corporativa.

1. La Vacancia Más Baja en Ocho Años

  • —12.3% de vacancia al cierre del 1T 2026, el nivel más ajustado desde 2018, de acuerdo con el reporte MarketView de CBRE para el mercado de oficinas de Monterrey.
  • —Más de 42,000 m² de espacio vacante desaparecieron en doce meses, dejando el inventario disponible en aproximadamente 224,000 m².
  • —El mercado regiomontano ya opera más ajustado que el promedio de la Ciudad de México, donde la vacancia de oficinas Clase A/A+ se ubicó en 17.2% en el mismo trimestre (CBRE).

2. Quién Está Rentando: El Nearshoring Cruza de la Nave a la Torre

  • —Absorción bruta de 18,000 m² en el trimestre, un incremento de más de 70% frente a los 11,000 m² registrados un año antes, según CBRE.
  • —Manufactura lidera con 29% del espacio absorbido, seguida del sector financiero con 23% y de logística y transporte con 13% —tres sectores directamente ligados a la operación y el financiamiento de plantas industriales.
  • —La demanda de oficinas está ligada al ciclo de expansión industrial que vive la región desde 2021: cuando una manufacturera instala planta, también necesita torre corporativa para compras, ingeniería, finanzas y dirección regional.

3. Oferta Contenida: Todo se Concentra en un Solo Corredor

  • —Apenas 74,000 m² en construcción en toda el área metropolitana, concentrados principalmente en el corredor San Jerónimo–Constitución, de acuerdo con CBRE.
  • —La actividad de desarrollo se mantiene moderada, un patrón distinto al industrial —donde la nueva oferta ha sido más agresiva— y que sostiene la presión sobre el inventario Clase A ya construido.
  • —Con oferta nueva limitada y absorción acelerando, el margen para negociar condiciones favorables en torres corporativas de Monterrey se está estrechando trimestre a trimestre.

4. Lectura para el Inversionista Institucional

Para quien sigue el nearshoring exclusivamente a través de indicadores industriales, Monterrey ofrece una señal complementaria: la demanda corporativa de soporte a la manufactura llega con rezago, pero llega con fuerza. Un mercado con vacancia de un dígito alto, absorción creciendo a doble dígito y oferta nueva contenida en un solo corredor es, por definición, un mercado que favorece al propietario —y que penaliza a quien espera para asegurar espacio.

En Klarock damos seguimiento al mercado de oficinas de Monterrey junto con el ciclo industrial de la región, para identificar cuándo conviene asegurar espacio corporativo antes de que la vacancia siga cayendo.

¿Te interesa esta oportunidad?

Escríbenos y un socio director te contactará en menos de 24 horas hábiles.

Contactar a un Socio Director