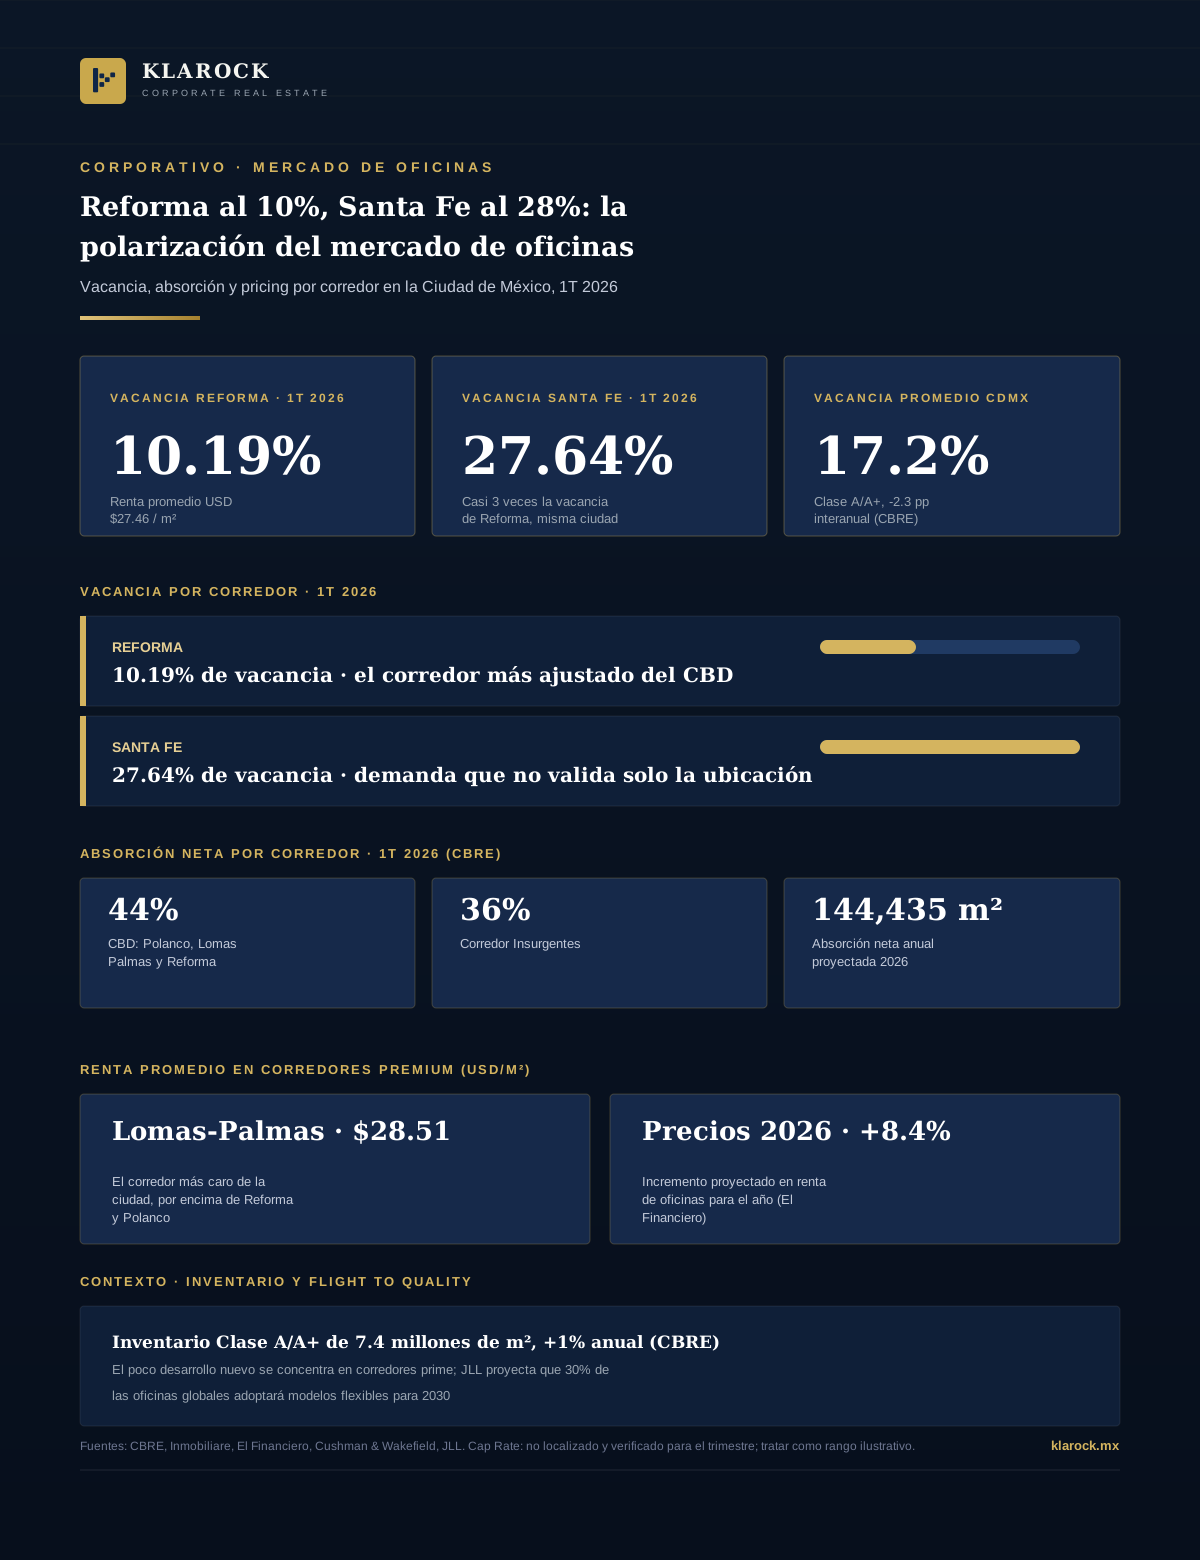
Durante el primer trimestre de 2026, la tasa de vacancia de oficinas Clase A y A+ en la Ciudad de México se ubicó en 17.2%, una mejora de 2.3 puntos porcentuales frente al mismo periodo de 2025, según CBRE. A primera vista, es la confirmación de un mercado en recuperación. Pero el promedio agregado esconde una realidad mucho más filosa: la Ciudad de México ya no tiene un mercado de oficinas, tiene dos —y la distancia entre ambos se está ampliando cada trimestre.
1. El Promedio que Esconde Dos Mercados
- —Reforma cierra el trimestre con 10.19% de vacancia y una renta promedio de USD $27.46 por metro cuadrado, de acuerdo con datos de corredor recopilados por Inmobiliare para el 1T 2026.
- —Santa Fe cierra el mismo trimestre con 27.64% de vacancia —casi tres veces más que Reforma—, evidencia de una demanda que ya no valida la ubicación por sí sola.
- —El CBD en conjunto (Polanco, Lomas Palmas y Reforma) opera con una vacancia agregada cercana a 11%, con Lomas-Palmas como el corredor más caro de la ciudad a USD $28.51 por metro cuadrado.
2. Flight to Quality: Dónde se Concentra la Demanda Real
- —Absorción neta concentrada: el CBD (Polanco–Lomas Palmas–Reforma) capturó 44% de toda la absorción neta trimestral de la ciudad, según CBRE; Insurgentes sumó otro 36%. Entre ambos corredores explican el 80% de la demanda neta de la Ciudad de México.
- —La absorción total sigue siendo positiva —cerca de 38,000 m² en el trimestre, con una proyección anual de 144,435 m²—, pero esa cifra ya no se reparte de forma pareja entre corredores como ocurría antes de la pandemia.
- —El inventario Clase A/A+ creció apenas 1% anual, hasta 7.4 millones de m², de acuerdo con CBRE —y ese poco desarrollo nuevo se está concentrando también en los corredores prime, no en los rezagados.
3. El Precio ya Refleja la Brecha
- —Incremento generalizado en puerta: El Financiero anticipa un alza de 8.4% en el precio de renta de oficinas en México durante 2026, lo que amplía —no cierra— la brecha entre un activo premium y uno rezagado.
- —Cushman & Wakefield describe un mercado que se estabiliza bajo nuevos esquemas híbridos, con el inventario en desarrollo contrayéndose mientras el stock existente ofrece "los mejores edificios en la historia de la ciudad" en términos de certificación y equipamiento.
- —JLL proyecta que 30% de las oficinas a nivel global contemplarán modelos flexibles para 2030, una tendencia que en México ya se traduce en mandatos corporativos que priorizan certificación, ubicación y experiencia de talento por encima del metro cuadrado más barato.
4. Lectura para el Inversionista Institucional
Para el propietario de un activo de segunda generación en un corredor rezagado, esta polarización no es una sentencia: es una tesis de reposicionamiento. Ubicación estratégica más un plan de reconversión a estándares Clase A+ —o a un modelo flexible e híbrido— puede capturar parte de la demanda que hoy no encuentra dónde aterrizar en los corredores prime saturados. La ventana es ahora: con precios subiendo 8.4% en el segmento premium, el costo de no actualizar el activo crece cada trimestre que pasa.
En Klarock evaluamos tu portafolio corporativo frente a los datos duros de vacancia, absorción y pricing por corredor, para definir si conviene mantener, reposicionar o vender cada activo de oficinas.