El desempeño del sector inmobiliario industrial en la Zona Metropolitana de Guadalajara durante la primera mitad de 2026 refleja un mercado maduro que equilibra su dinamismo constructivo con una demanda selectiva. A pesar de los retos macroeconómicos internacionales —como las posturas políticas en torno al T-MEC—, los fundamentos internos y la atracción de capitales continúan dando soporte a la infraestructura logística de la región.
1. Contexto Macroeconómico e Impacto Regional
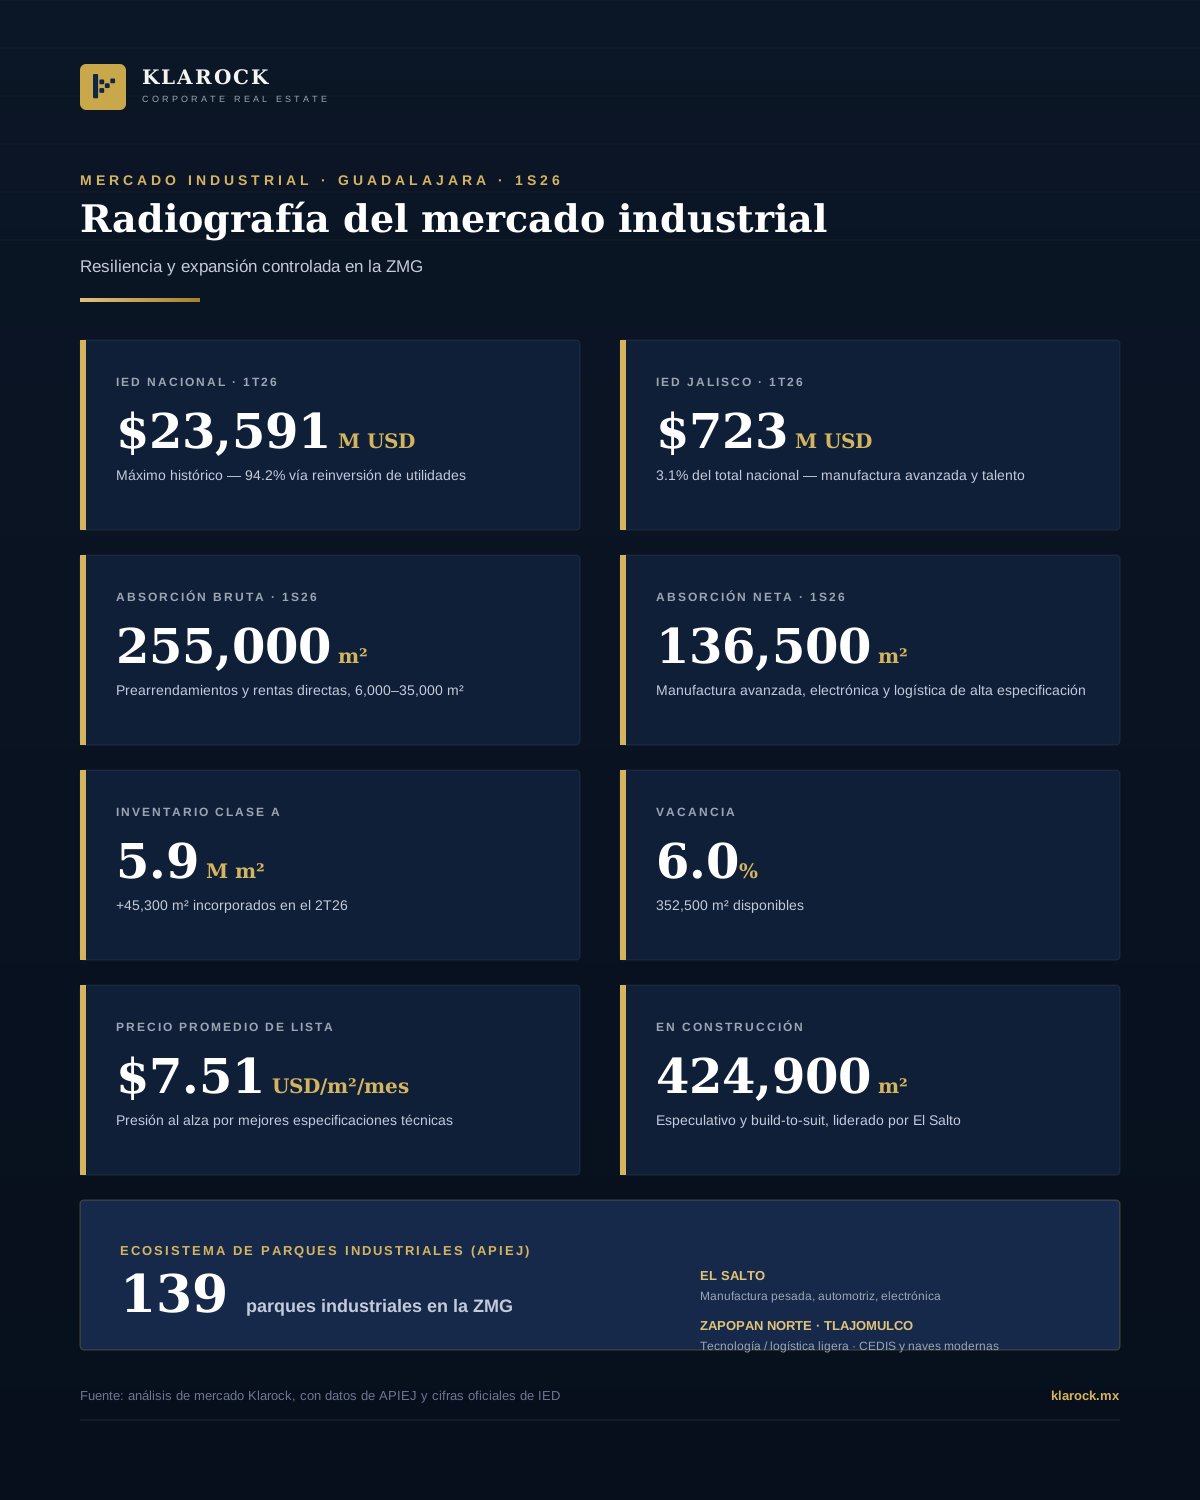
- —Inversión Extranjera Directa (IED) récord: a nivel nacional, la IED alcanzó un máximo histórico de 23,591 millones de dólares al 1T26, impulsada fuertemente por la reinversión de utilidades (94.2%), lo que valida la confianza en la manufactura y logística de México.
- —El papel de Jalisco: el estado captó 723 millones de dólares de IED en el mismo periodo (3.1% del total nacional), reafirmando su especialización en manufactura avanzada, talento calificado y conectividad.
- —Efectos colaterales de grandes eventos: la culminación de la Copa Mundial de Fútbol 2026 dejó una derrama económica superior a los 11,500 millones de pesos en Jalisco, superando las previsiones gracias al turismo, lo que generó un dinamismo particular en el comercio local.
2. Demanda, Absorción y Operaciones
- —Comercialización de espacios: la absorción bruta acumulada en el 1S26 superó los 255,000 m², mientras que la absorción neta se ubicó cerca de los 136,500 m², evidenciando que la ocupación de naves sigue activa a pesar de un ritmo más gradual.
- —Tipos de operaciones y sectores: las transacciones oscilaron entre los 6,000 m² y más de 35,000 m² mediante prearrendamientos y rentas directas. Los sectores con mayor tracción fueron la manufactura avanzada, la industria electrónica y la logística de alta especificación.
- —Ubicación estratégica: la actividad de absorción se concentró principalmente en los corredores de El Salto y Zapopan Norte.
3. Oferta, Inventario y Precios
- —Crecimiento de la infraestructura: con la incorporación de 45,300 m² en el 2T26, el inventario industrial clase A llegó a los 5.9 millones de m².
- —Disponibilidad y vacancia: la nueva oferta superó temporalmente la absorción neta, elevando la superficie disponible a 352,500 m² y situando la tasa de vacancia en un 6.0%.
- —Presión al alza en precios: el precio promedio de lista en renta cerró en US$7.51/m²/mes, una tendencia impulsada por la integración de espacios con mejores especificaciones técnicas y la fortaleza de los submercados consolidados.
4. Infraestructura en Construcción y Distribución Geográfica
- —Dinamismo constructivo: actualmente existen 424,900 m² en desarrollo (tanto especulativos como build-to-suit), con un claro liderazgo del corredor de El Salto, complementado por proyectos puntuales en Zapopan Norte y Periférico Sur.
- —Ecosistema de parques industriales: de acuerdo con la Asociación de Parques Industriales de Jalisco (APIEJ), la metrópoli cuenta con 139 parques industriales, de los cuales el 97% se distribuyen de forma especializada:
- ·El Salto: enfoque prioritario en manufactura pesada, automotriz y electrónica.
- ·Zapopan Norte: foco en tecnología y logística ligera.
- ·Tlajomulco: desarrollo de naves modernas y centros de distribución (CEDIS).
En Klarock damos seguimiento puntual a estos indicadores para asesorar con datos reales cada decisión de expansión, relocalización o inversión en la Zona Metropolitana de Guadalajara y el resto de los corredores industriales de México.