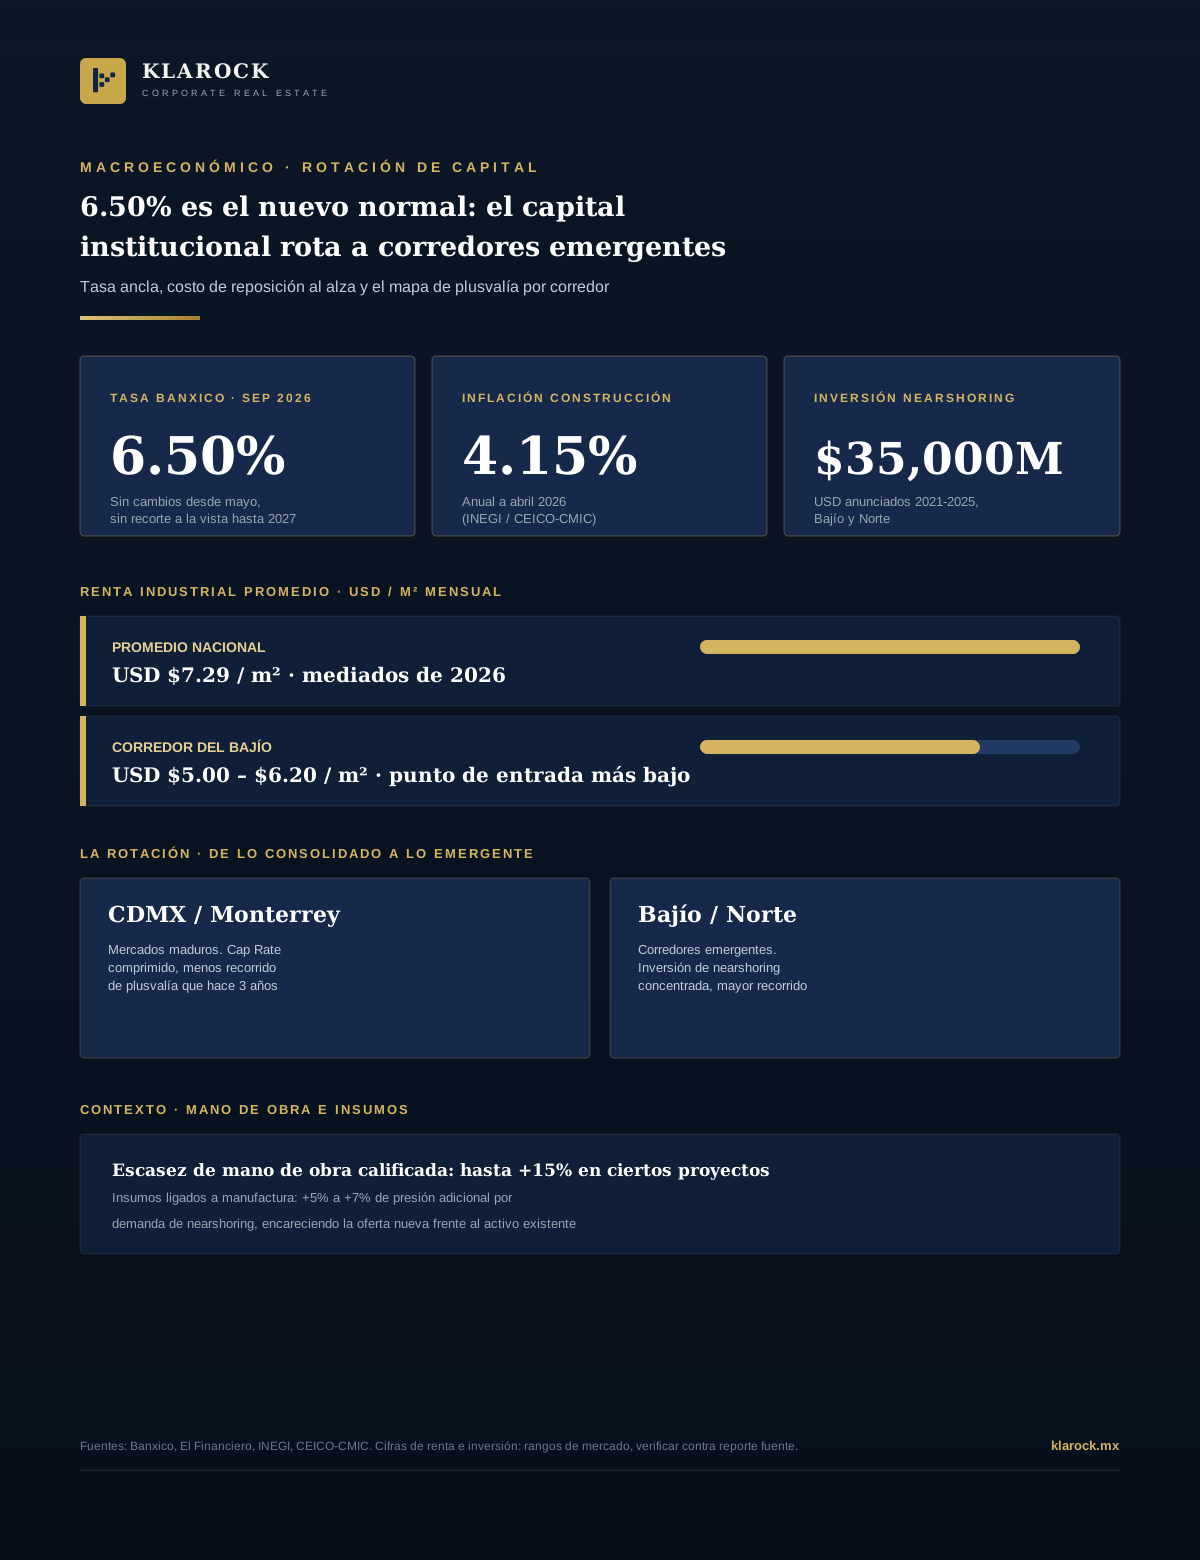
Banco de México cerró su ciclo de recortes el 7 de mayo de 2026, al llevar la tasa de referencia a 6.50%, y desde entonces la ha mantenido sin cambios en cada anuncio subsecuente. Los analistas de mercado ya no la tratan como una variable en movimiento: la mayoría no espera un nuevo recorte antes de 2027. Para el capital institucional, esa certeza dejó de ser noticia hace semanas. La conversación relevante hoy no es cuándo se mueve Banxico —es en qué corredor del país todavía queda plusvalía por capturar antes de que el costo de levantar inventario nuevo termine de cerrarla.
1. La Tasa Dejó de Ser la Historia
- —Ciclo de recortes concluido: Banxico llevó su tasa objetivo a 6.50% el 7 de mayo de 2026 y la ha sostenido en cada decisión posterior, según la cobertura de El Financiero sobre los anuncios de política monetaria del banco central.
- —Sin nuevos recortes a la vista: el consenso de analistas ubica la probabilidad de un siguiente movimiento a la baja hasta finales de 2027, lo que convierte a 6.50% en el supuesto de trabajo para modelar costo de capital en cualquier proyecto que arranque hoy.
- —Certeza ya descontada: con el financiamiento estabilizado, el diferencial que antes explicaba dónde entrar a un mercado ya no es la tasa —es el costo de reposición y la plusvalía disponible por corredor.
2. El Costo de Reposición No Se Detuvo
- —Inflación de la construcción en 4.15%: el índice de precios del sector construcción de INEGI ubicó la variación anual en 4.15% a abril de 2026, por encima de la inflación general, con el segmento de vivienda residencial en 4.63% según el seguimiento de CEICO-CMIC.
- —Mano de obra calificada, el cuello de botella real: la escasez de personal especializado ha elevado los costos de ciertos proyectos hasta 15%, mientras los insumos ligados a manufactura registran presiones adicionales de entre 5% y 7% derivadas de la demanda de nearshoring.
- —Efecto directo sobre la oferta nueva: cada punto de inflación en construcción retrasa la entrada de inventario Clase A+ y encarece el desarrollo greenfield frente al activo ya construido o el suelo con permisos listos.
3. La Rotación: de lo Consolidado a lo Emergente
- —Los mercados maduros ya comprimieron su Cap Rate: en submercados consolidados de la Ciudad de México y Monterrey, el precio de entrada por m² y la compresión de Cap Rate dejan menos margen de apreciación frente a hace tres años.
- —El Bajío concentra la inversión nueva: entre 2021 y 2025, México captó más de USD $35,000 millones en inversión anunciada ligada a nearshoring, con clara concentración en los corredores industriales del Bajío —Querétaro, Guanajuato, Aguascalientes y San Luis Potosí— y del Norte.
- —El punto de entrada todavía es bajo: la renta industrial promedio en el corredor del Bajío se ubica entre USD $5.00 y $6.20 por m² mensual, por debajo del promedio nacional de USD $7.29 por m² registrado a mediados de 2026 —la brecha que sostiene el argumento de mayor recorrido de plusvalía.
4. Lectura para el Inversionista Institucional
Con la tasa ancla y sin sorpresas de política monetaria en el horizonte inmediato, el diferencial de retorno ya no se explica por el costo del crédito, sino por la brecha entre lo que cuesta reponer inventario y lo que todavía se puede pagar por entrar a un corredor. Esa brecha es más ancha en el Bajío y el Norte que en los submercados consolidados, y se sigue angostando conforme el costo de construcción presiona a la nueva oferta. La ventana no se cierra de golpe —pero cada trimestre que pasa, cierra un poco más.
En Klarock traducimos estos indicadores macroeconómicos en decisiones de portafolio, con seguimiento puntual de tasa, costo de construcción y plusvalía por corredor para cada decisión de expansión, relocalización o inversión en México.