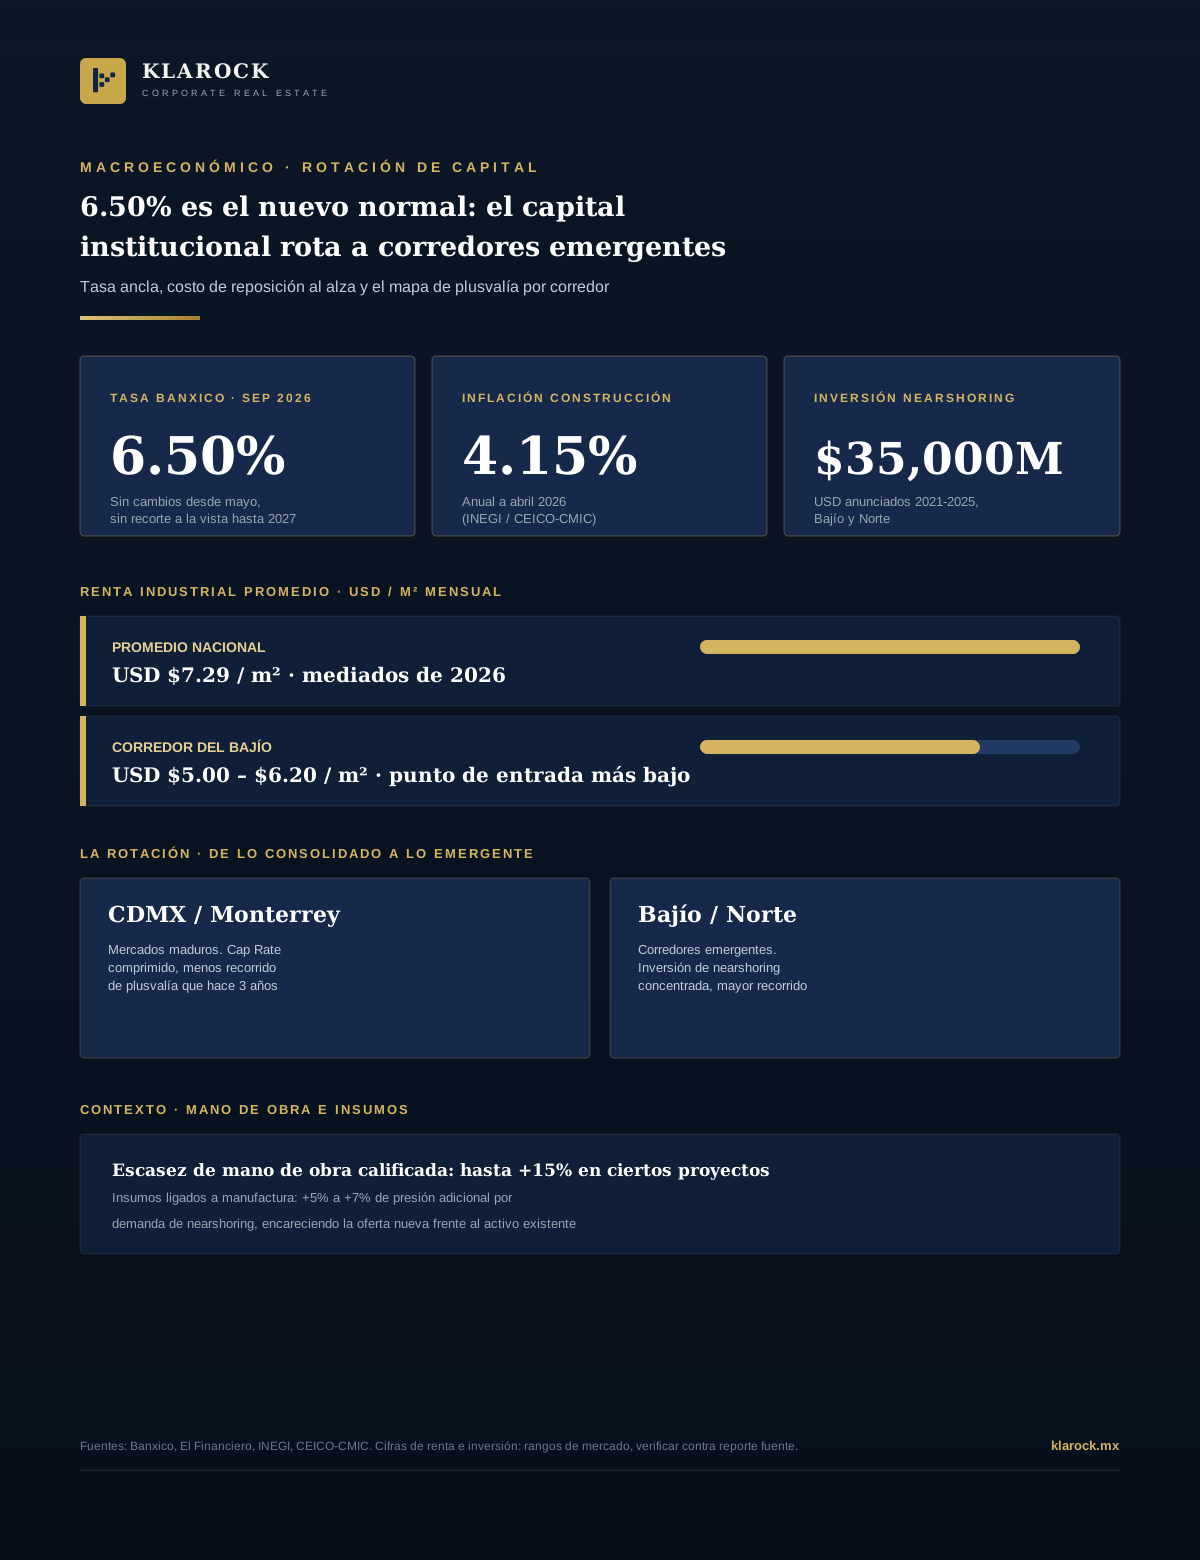
墨西哥央行于2026年5月7日结束降息周期,将基准利率降至6.50%,此后在每次公告中均维持不变。市场分析师已不再将其视为一个变动中的变量:大多数人预计下一次降息最早要到2027年才会出现。对机构资本而言,这种确定性早在数周前就已不再是新闻。如今真正值得关注的问题,不是墨西哥央行何时再次调整利率,而是在新建库存的建造成本彻底关闭机会窗口之前,全国哪个走廊仍有资产增值空间可以把握。
1. 利率已不再是焦点
- —降息周期已结束:据《金融家报》(El Financiero)对墨西哥央行货币政策公告的报道,央行已于2026年5月7日将目标利率降至6.50%,并在此后的每次决议中维持不变。
- —短期内不见新一轮降息:分析师普遍认为,下一次下调利率的可能性要到2027年底才会出现,这使得6.50%成为当前任何新项目测算资本成本的基本假设。
- —确定性已被市场消化:随着融资环境趋于稳定,过去用来判断进入哪个市场的关键变量已不再是利率,而是重置成本与各走廊仍存的资产增值空间之间的差距。
2. 重置成本仍在攀升
- —建筑业通胀率达4.15%:据墨西哥国家统计局(INEGI)建筑业价格指数显示,截至2026年4月,年度涨幅达到4.15%,高于总体通胀水平;据CEICO-CMIC跟踪数据,住宅建设的涨幅更高,达到4.63%。
- —技术工人短缺才是真正的瓶颈:专业技术人员的短缺已使部分项目成本上涨高达15%,而与制造业相关的建材,受"友岸外包"需求驱动,还面临额外5%至7%的价格压力。
- —直接影响新增供应:建筑业通胀每上升一个百分点,都会延缓甲级新增库存的入市速度,使新建(绿地)开发相较于已建成资产或已具备开工许可的地块更加昂贵。
3. 资本的转向:从成熟市场到新兴走廊
- —成熟市场的资本化率已经压缩:在墨西哥城和蒙特雷的成熟细分市场中,每平方米的入市价格与资本化率的压缩,使其增值空间已不及三年前。
- —巴希奥走廊正在承接新增投资:2021年至2025年间,墨西哥吸引了超过350亿美元与"友岸外包"相关的已宣布投资,且高度集中于巴希奥走廊——克雷塔罗、瓜纳华托、阿瓜斯卡连特斯、圣路易斯波托西——以及北部地区的工业走廊。
- —入市成本依然较低:巴希奥走廊的平均工业租金约为每平方米每月5.00至6.20美元,低于2026年年中记录的全国平均水平7.29美元——正是这一差距,支撑了该地区未来增值空间更大的判断。
4. 对机构投资者的启示
在利率保持稳定、短期内不存在货币政策意外的背景下,回报差异不再由信贷成本决定,而是取决于重置成本与进入某一走廊所需支付价格之间的差距。这一差距在巴希奥和北部走廊比在成熟细分市场更大,并随着建造成本对新增供应的持续压制而不断收窄。这一机会窗口不会瞬间关闭——但每过一个季度,它都会收窄一分。
Klarock持续跟踪利率、建造成本及各走廊的资产增值情况,将这些宏观经济指标转化为切实的投资组合决策,为您在墨西哥的每一次扩张、迁移或投资决策提供数据支持。