Durante casi una década, Tijuana fue el ejemplo de manual del mercado industrial fronterizo sin margen: vacancia prácticamente nula, rentas al alza constante y desarrolladores compitiendo por cualquier metro cuadrado disponible. Ese ciclo terminó. Al cierre de 2025, la ciudad registra la vacancia industrial más alta de toda la frontera norte de México, y el motivo no es una sola causa, sino la combinación de incertidumbre arancelaria, una oferta que no dejó de construir y una demanda que se tomó una pausa.
1. El Fin de la Vacancia Cero
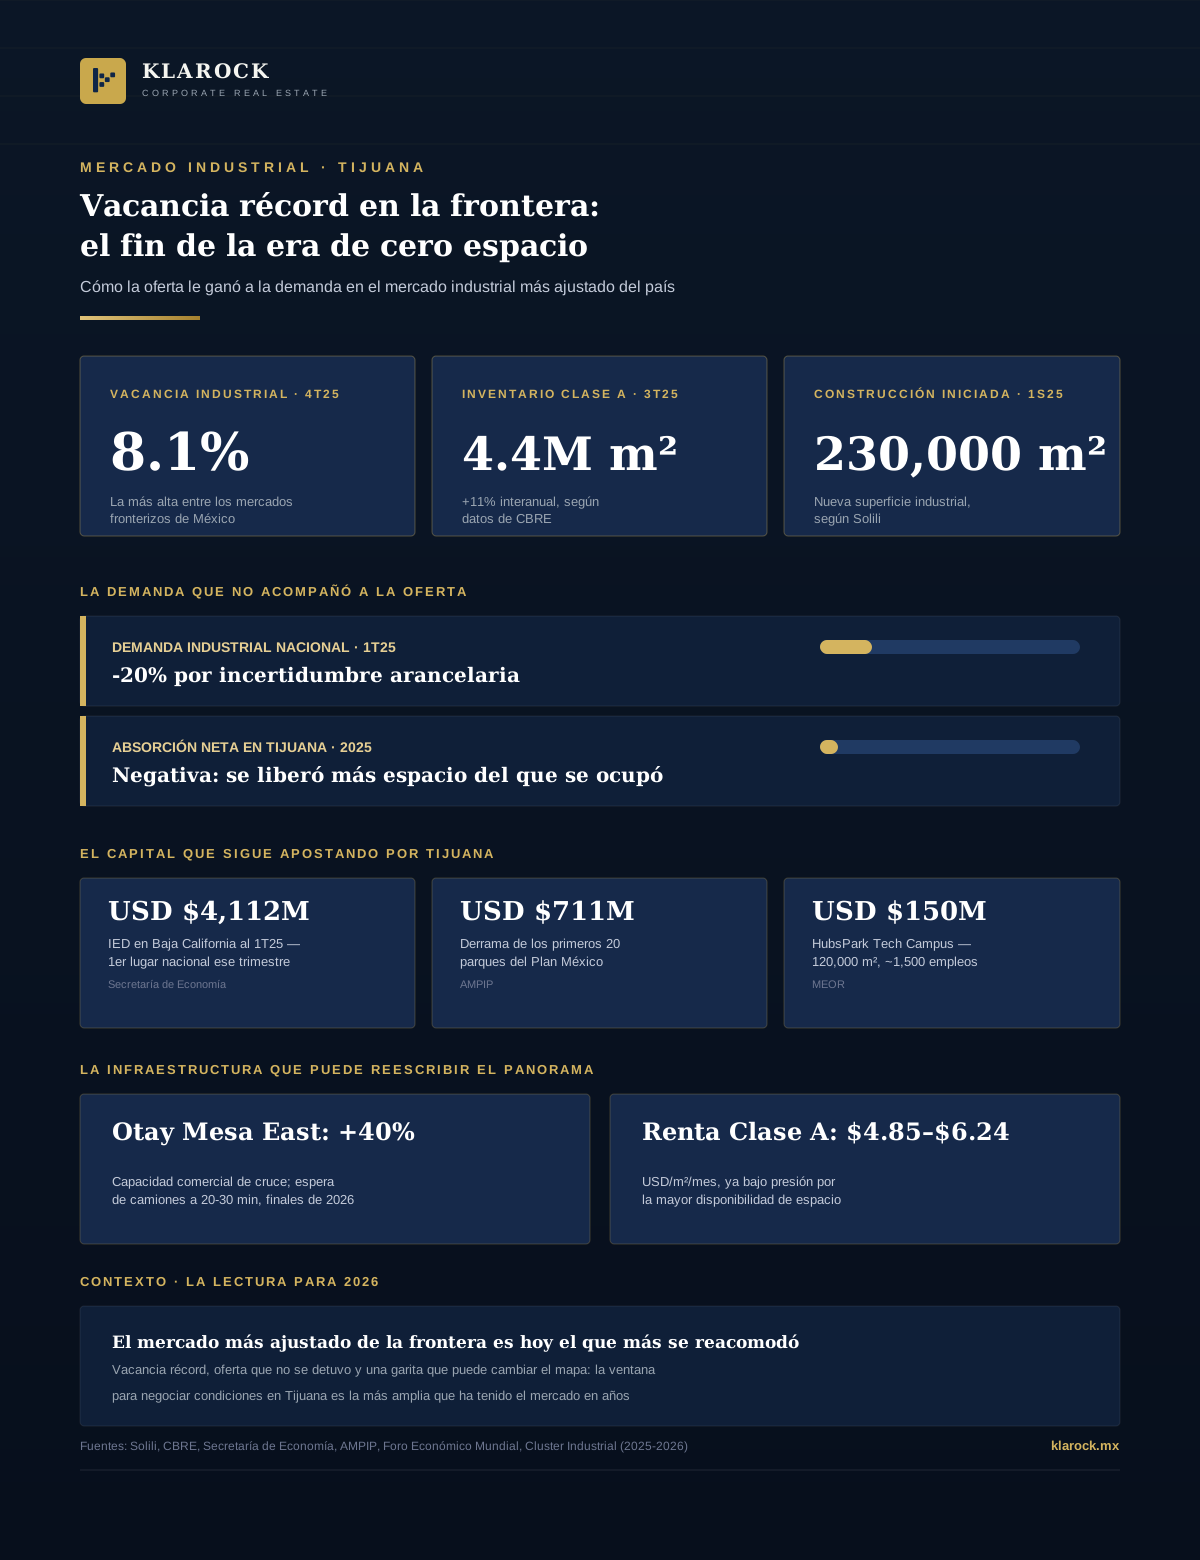
- —Récord histórico: Tijuana cerró el 4T25 con una tasa de vacancia industrial de 8.1%, la más alta entre los mercados fronterizos de México, de acuerdo con el reporte trimestral de Solili.
- —El cambio de ciclo: apenas dos o tres años atrás, la ciudad operaba con vacancia prácticamente nula. Hoy, ese mismo mercado exige a desarrolladores y corredores replantear su estrategia de colocación.
- —Liderazgo no deseado: entre los principales mercados fronterizos del país, Tijuana es el que más se ha reacomodado en el último año, por encima de otros nodos industriales del norte de México.
2. La Demanda se Enfría bajo la Incertidumbre Arancelaria
- —Contracción nacional: la incertidumbre en torno a los aranceles contrajo la demanda industrial nacional en aproximadamente 20% durante el 1T25, según Solili, con los mercados fronterizos entre los más afectados.
- —Menor colocación: la actividad de arrendamiento en Tijuana rondó apenas la mitad del volumen registrado en el mismo periodo de 2024.
- —Absorción neta negativa: para el 3T25, Solili reportó que en Tijuana la vacancia creció más rápido que la ocupación —es decir, el mercado liberó más espacio del que logró colocar.
3. La Oferta No Frenó el Ritmo
- —Construcción activa: pese a la desaceleración de la demanda, 230,000 m² de nueva superficie industrial iniciaron obra en Tijuana durante el primer semestre de 2025, de acuerdo con Solili.
- —Inventario Clase A en expansión: el inventario industrial Clase A alcanzó 4.4 millones de m² al cierre del 3T25, un crecimiento de 11% interanual, según datos de CBRE.
- —Presión sobre rentas: las rentas de lista para espacio Clase A se ubican entre USD $4.85 y $6.24 por m² al mes, de acuerdo con comparables de mercado 2025 —un rango que ya empieza a sentir la presión de la mayor disponibilidad.
4. El Capital Que Sigue Apostando por Tijuana
- —Inversión extranjera directa: Baja California acumuló USD $4,112 millones de IED al cierre del 1T25, colocándose en el primer lugar nacional ese trimestre, según cifras de la Secretaría de Economía citadas por prensa regional.
- —Plan México en la frontera: AMPIP entregó los primeros 20 parques industriales de la meta de 100 bajo el Plan México, con una derrama económica de USD $711 millones a nivel nacional, con desarrollos que también alcanzan a Baja California.
- —Proyectos ancla: el desarrollador MEOR anunció una inversión de USD $150 millones para HubsPark Tech Campus (120,000 m², con cerca de 1,500 empleos proyectados), mientras Grupo Frisa abrió Banderas Tech Park con una inversión de USD $11.16 millones en 11,200 m².
- —Sectores que sostienen la demanda: dispositivos médicos, electrónica, aeroespacial y automotriz continúan siendo los motores de ocupación en la región, de acuerdo con comentario sectorial de CBRE y Cushman & Wakefield.
5. La Infraestructura que Puede Reescribir el Panorama
- —Otay Mesa East: la nueva garita, con apertura escalonada prevista para finales de 2026, elevaría la capacidad comercial de cruce en aproximadamente 40% y reduciría los tiempos de espera de camiones a rangos de 20 a 30 minutos.
- —El otro cuello de botella: un informe del Foro Económico Mundial de julio de 2025 advierte sobre la tensión del binomio agua-energía en Baja California, con 2025 entre los años más secos de la región desde 1950.
- —Lectura para inversionistas: la combinación de mayor vacancia, nueva infraestructura fronteriza y restricciones de recursos redefine el mapa de decisión para quien busca posicionarse en Tijuana durante 2026.
En Klarock damos seguimiento puntual a estos indicadores para asesorar con datos reales cada decisión de expansión, relocalización o inversión en Tijuana y el resto de los corredores fronterizos de México.