零售 · 2026-08-06
JLL的一项分析证实了哪些业态是电商无法取代的。健康养生、餐饮与娱乐为何从“配套设施”升级为实体零售的核心支柱。
多年来,购物中心的定义一直是其主力店与时尚商铺走廊。然而如今,这一公式已不再奏效。面对电商不可阻挡的扩张,房地产开发商找到了一个数字平台无法复制的突破口:实体、社交与感官体验。而这正是三大正在重新定义行业的业态所在:健康养生、餐饮与娱乐。
2026年年中发布的仲量联行(JLL)分析报告对此给出了明确结论:这三类业态是最不可能被线上体验增长所取代的,原因很简单——没有人能通过屏幕"体验"它们。人们无法通过App预订一次按摩、一节团体瑜伽课、一场与朋友的brunch,或是一个下午的蹦床乐园时光。这种无法数字化的特性,正是如今实体零售所剩下的最宝贵的竞争优势。
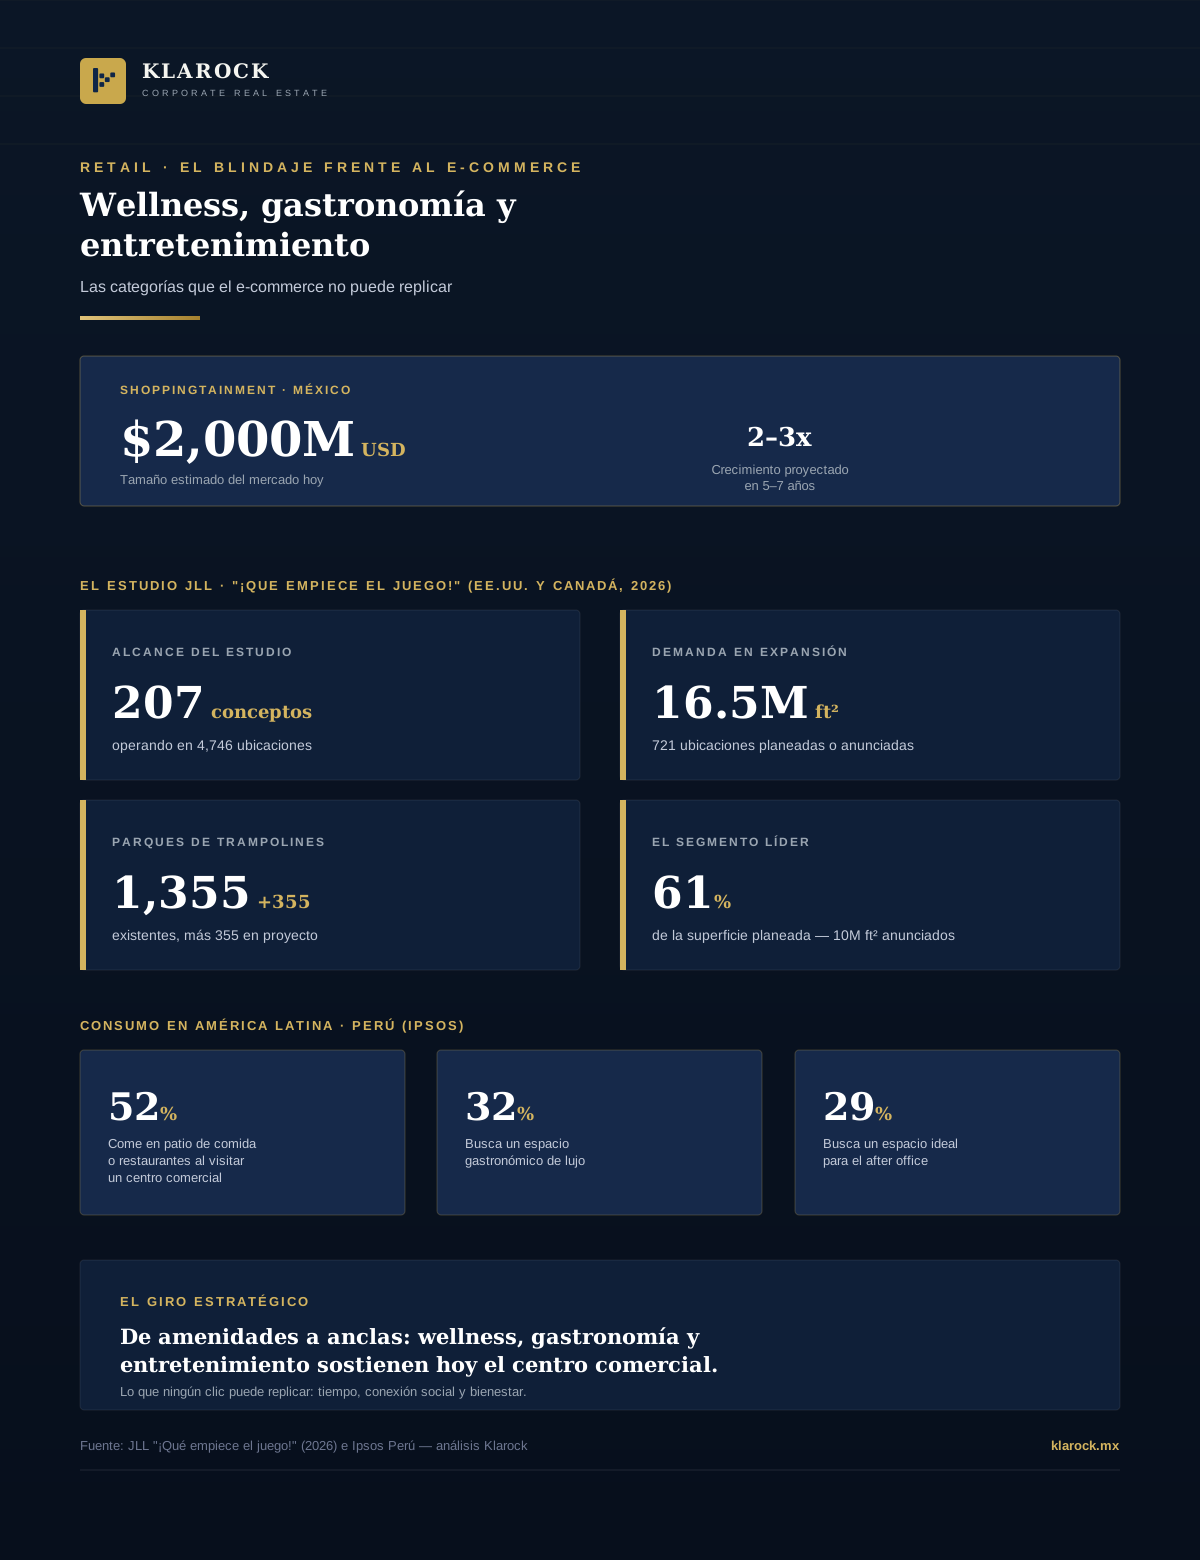
JLL题为《游戏开始!》的报告分析了2026年美国与加拿大娱乐类租户的表现。结果显示该行业正处于全面扩张阶段:研究涵盖207个业态概念,运营于4,746个地点,另有721个地点已规划或已公布,代表着1,650万平方英尺的需求量。
在这股浪潮中,有一个业态格外突出:蹦床乐园与儿童游乐区。据同一研究显示,该品类现有1,355家门店,另有355家在筹建中,占已规划总面积的61%,公布面积达1,000万平方英尺,已巩固为商业娱乐板块中最重要的细分领域。
在拉丁美洲,这一趋势也得到了直接消费数据的印证。在秘鲁,益普索(Ipsos)的一项研究发现,52%的消费者在到访购物中心时会在美食广场或餐厅用餐,人均消费可观,尤其在年轻世代中更为突出。此外,32%的受访者寻求高端餐饮空间,29%则希望有适合下班小聚(after office)的场所——这印证了餐饮已不再是附属功能,而是成为访问本身的理由。
这一策略背后的逻辑简单却有力:电商几乎能销售任何产品,却无法销售一种在社群中共同体验的经历。Thor Urbana联合创始人Jimmy Arakanji从开发商的角度总结道:传统门店品牌如今更多地将实体空间用作连接点、展示厅或情感纽带,而非库存仓库,转而依靠数字渠道来减少门店库存。
这使得健康养生、餐饮与娱乐从"配套设施"转变为整个商业项目的核心支柱,其重要性不亚于——甚至超过——二十年前一家百货公司所具有的分量。这一现象在行业内已有专属名称:"shoppingtainment"(购物娱乐化)。据估算,墨西哥这一市场规模目前已达约20亿美元,未来五到七年内有望翻倍甚至增长两至三倍。
这场范式转变并非凭空发生。消费研究显示,访客越来越重视购物中心内的休憩与放松空间:座椅、绿化区域及充电区域直接影响着访客的停留时长。与此同时,高端购物中心已成功将时尚、餐饮、艺术与科技相结合,把握住了消费者对线下体验的渴望,在部分市场带来了两位数的客流增长。
换言之,未来的购物中心不再以销售商品的方式与亚马逊竞争,而是通过提供任何点击都无法复制的东西——高质量的时间、社交连接与身心健康——来展开竞争。健康养生、餐饮与娱乐,正是实体零售最坚固的阵地。
Klarock正通过甄选与运作这些体验得以落地的商业及综合用途资产,支持这一转型进程。